


Revolut — Mais do que um banco
4,821.73K Avaliações
Especificações do app
- Versão
- 10.150.2
- Atualizado em
- Licença
- Free
- Downloads
- 50.000.000+
- Desenvolvedor
- Revolut Ltd
- Categorias
- Finanças
- Plataforma
- Android, iOS
Capturas de tela
 Análise de AppCompare
Ao abrir a Revolut pela primeira vez, eu não esperaria encontrar apenas uma conta digital com um cartão: a aplicação junta pagamentos, organização do dinheiro, poupança e investimento num só lugar. Essa amplitude é útil, mas também pode tornar o início um pouco confuso. O meu conselho é simples: começar por uma tarefa concreta, como consultar movimentos ou preparar um pagamento, e deixar as restantes áreas para depois.
Desenvolvida pela Revolut Ltd, esta aplicação de finanças é gratuita e está disponível para Android a partir da versão 9. A classificação PEGI 3 indica que é adequada a todas as idades, embora algumas operações financeiras devam naturalmente ser feitas por um adulto responsável. A versão atual é a 10.150.2. A minha impressão é que a proposta funciona melhor para quem gosta de gerir várias tarefas financeiras a partir do telemóvel, em vez de alternar entre aplicações diferentes.
O que esperar de uma aplicação financeira tão abrangente
A Revolut tenta reunir no mesmo espaço atividades que muitas pessoas associam a serviços separados: acompanhar dinheiro, pagar, poupar e investir. Isso não significa que todas as áreas tenham de fazer parte da rotina de cada utilizador. Para mim, o valor está sobretudo em poder consultar e organizar tarefas financeiras sem mudar constantemente de contexto.
A aplicação tem uma presença muito grande: ultrapassa os 50 milhões de instalações e reúne uma média de 4,8, com cerca de 4,1 milhões de classificações e 22 mil avaliações. Estes números ajudam a perceber que não se trata de um serviço de nicho, mas não substituem uma decisão informada sobre as próprias necessidades. Uma aplicação popular ainda pode não ser a melhor escolha para quem procura apenas uma função muito específica.
Se já usa uma conta bancária tradicional e está satisfeito com ela, pode encarar a Revolut como uma ferramenta complementar antes de decidir se quer concentrar mais tarefas nela. É uma abordagem prudente: experimentar a navegação e perceber onde cada função se encaixa, sem transformar a instalação numa mudança imediata de toda a sua vida financeira.
Também é importante distinguir conveniência de simplicidade absoluta. Uma aplicação com pagamentos, poupança e investimento tem mais possibilidades do que uma ferramenta dedicada apenas a consultar despesas. Em contrapartida, exige que o utilizador aprenda a reconhecer as diferentes áreas e a confirmar cuidadosamente o que está a fazer, sobretudo antes de iniciar uma operação que não seja um simples pagamento.
Preparar a primeira utilização sem pressa
Depois de instalar a aplicação, eu começaria por concluir a configuração pedida no próprio ecrã e explorar a navegação antes de tentar fazer várias coisas de seguida. Como se trata de um serviço financeiro, vale a pena ler com atenção cada indicação apresentada durante a configuração e usar apenas os dados pessoais necessários para a conta que pretende utilizar. Não trate o processo como o registo apressado numa aplicação de entretenimento.
Vale a pena ler antes de escolher

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora

Vita Mahjong: uma pausa de estratégia que pede atenção

Pixel Art transforma colorir num ritual solitário que ganha vida ao ser partilhado
Transforme a Previsão do Tempo com The Weather Channel
Hungry Shark Evolution: Ataque testa os limites quando tudo corre mal
Uma boa primeira meta é localizar as zonas de pagamentos e de movimentos. Assim, quando chegar o momento de fazer uma operação, já sabe onde procurar e consegue distinguir melhor a atividade recente das outras opções disponíveis. Reserve também um instante para verificar o nome da conta e os detalhes apresentados antes de confirmar qualquer ação. Este pequeno hábito evita erros comuns em aplicações financeiras: tocar depressa numa opção familiar sem reparar que o contexto mudou.
Se está a mudar de outro serviço, não tente reproduzir logo toda a sua organização anterior. Primeiro descubra como a Revolut apresenta a informação e só depois decida que tarefas quer transferir para ela. A interface pode agrupar funções de forma diferente da aplicação do seu banco habitual; procurar equivalências exatas desde o primeiro minuto tende a causar mais frustração do que ajudar.
Para um primeiro sucesso claro, escolha uma ação de baixo risco que corresponda a uma necessidade real, como consultar um movimento ou preparar um pagamento que já pretendia fazer. Confirme os dados no ecrã antes de avançar e observe o resultado. Em vez de explorar cada separador sem objetivo, este percurso dá-lhe uma referência prática: passa a saber onde começou a tarefa, que informação foi apresentada e onde voltar a consultar o que aconteceu.
Um primeiro pagamento que ensina a navegação
Imagine que está a organizar as despesas de uma saída com amigos e quer perceber quanto dinheiro já gastou. A abordagem mais útil não é abrir a aplicação e começar a tocar em todas as opções; é entrar na área de movimentos e identificar os pagamentos recentes. Quando a informação está à mão, torna-se mais fácil decidir se precisa de fazer outro pagamento, esperar ou simplesmente acompanhar o saldo.
Se o seu objetivo for pagar algo, trate a primeira operação como um teste de familiaridade, não como uma corrida. Reveja o destinatário e o montante antes da confirmação e, no fim, volte à atividade para verificar o registo. Este fluxo — escolher, rever e confirmar — é um hábito mais valioso do que decorar onde ficam todos os botões, porque ajuda a manter o controlo mesmo quando a disposição da aplicação muda.
Há uma vantagem pouco óbvia em começar por consultar movimentos: essa área pode funcionar como ponto de referência para as restantes decisões. Se está a tentar organizar os gastos do dia a dia, olhar para o que já ocorreu antes de abrir as opções de poupança ou investimento ajuda a separar necessidades imediatas de planos a mais longo prazo. A aplicação reúne essas possibilidades, mas a ordem em que as usa continua a ser uma decisão sua.
Outro cuidado prático é não confundir ter acesso a várias ferramentas com ter de as usar todas. Se só pretende pagar e acompanhar o dinheiro, pode ficar por aí. A presença de opções de investimento não é uma recomendação para investir, nem torna essa função adequada a toda a gente. Eu só avançaria para essa área depois de compreender o que cada opção envolve e de saber que objetivo quero alcançar.
Onde surgem as dúvidas mais comuns
A primeira confusão costuma ser pensar que, por estar tudo na mesma aplicação, todas as funções são igualmente simples ou servem o mesmo propósito. Um pagamento e uma decisão de investimento são atividades muito diferentes, mesmo quando aparecem lado a lado. Antes de confirmar qualquer coisa, pare para identificar se está a movimentar dinheiro, a organizar uma poupança ou a explorar uma opção de investimento.
Também pode ser tentador procurar imediatamente uma função específica que conhece do seu banco atual. Se não a encontrar no lugar esperado, experimente primeiro compreender a estrutura da Revolut, em vez de assumir que a aplicação funciona como uma cópia do serviço anterior. A comparação mais justa é feita tarefa a tarefa: veja se a aplicação resolve aquilo de que precisa e se o caminho até essa ação lhe parece claro.
Uma limitação real de uma plataforma abrangente é a carga de escolha. Quem prefere uma interface dedicada a uma única tarefa pode sentir que há demasiadas áreas para acompanhar. Nesse caso, a aplicação bancária habitual ou uma ferramenta especializada pode ser mais confortável, especialmente se a prioridade for apenas consultar uma conta ou executar um fluxo muito simples.
Outro ponto a ponderar é o tipo de utilizador. Quem quer manter toda a gestão financeira num único serviço pode apreciar a concentração de opções; quem prefere separar pagamentos, poupança e investimento em fornecedores distintos pode não gostar dessa abordagem. Não há uma resposta universal: a vantagem de ter tudo junto depende de a organização da aplicação combinar com a forma como cada pessoa controla o dinheiro.
Se uma operação não lhe parecer clara, não avance só para descobrir o que acontece. Volte atrás, leia os detalhes e procure perceber o propósito daquela opção. Para tarefas financeiras, a prudência é preferível à experimentação impulsiva. A primeira utilização deve ajudar a ganhar confiança, não criar pressão para explorar áreas que ainda não fazem parte dos seus planos.
Da primeira tarefa a uma rotina útil
Depois de se sentir confortável com a consulta de movimentos e os pagamentos que realmente utiliza, pode escolher uma segunda tarefa para explorar. Para algumas pessoas será organizar dinheiro para uma meta; para outras, será conhecer a área de investimento. O passo certo depende do objetivo, e não da quantidade de opções visíveis no ecrã.
Uma forma simples de tornar a aplicação útil é associar cada visita a uma pergunta concreta: «O que aconteceu desde a última vez?», «Que pagamento preciso de fazer?» ou «Estou a acompanhar o objetivo que defini?». Esse método reduz a navegação sem rumo e torna mais fácil perceber se a Revolut está a acrescentar valor à sua rotina. Se, após algum tempo, abrir a aplicação apenas por hábito e não conseguir identificar uma utilidade, talvez seja melhor limitar o uso às tarefas que lhe trazem benefício claro.
Para quem está a aprender, recomendo ainda separar a exploração da execução. Pode conhecer as áreas e ler o que apresentam sem iniciar logo uma operação. Depois, quando tiver uma necessidade concreta, regressa à função relevante com mais contexto. É uma distinção simples, mas ajuda particularmente numa aplicação que aproxima ferramentas quotidianas de decisões financeiras mais ponderadas.
A escala do serviço é tranquilizadora para alguns utilizadores, mas não deve ser o critério principal. Uma classificação elevada e uma base ampla de utilizadores mostram que muitas pessoas recorrem à aplicação, não que todas as suas funções sejam adequadas para si. O melhor teste continua a ser pessoal: consegue encontrar o que procura, entende o que vai confirmar e sente que a organização lhe poupa esforço?
Para quem recomendo — e quem pode preferir outra opção
Eu recomendaria experimentar a Revolut a quem quer reunir pagamentos e outras tarefas de gestão financeira num ambiente móvel e está disposto a aprender uma organização própria. Pode ser especialmente interessante para quem alterna entre necessidades do dia a dia e objetivos mais amplos, mas quer começar apenas pelo que já conhece. A aplicação também pode agradar a quem aprecia explorar ferramentas financeiras gradualmente, sem instalar uma aplicação diferente para cada finalidade.
Já quem precisa apenas de uma conta simples para uma tarefa específica pode preferir a aplicação do seu banco habitual ou uma solução mais focada. O mesmo se aplica a quem se sente desconfortável com várias opções financeiras reunidas no mesmo ecrã. Uma interface mais limitada pode ser uma escolha melhor se reduzir distrações e tornar a tarefa principal mais evidente.
Em resumo, vejo a Revolut como uma aplicação financeira versátil, não como uma solução obrigatória para substituir tudo o que já utiliza. Comece por uma ação pequena, confirme cada passo e avalie se a experiência lhe dá uma visão mais clara do dinheiro. Se esse primeiro percurso correr bem, avance para outra função apenas quando tiver uma razão concreta.
O melhor primeiro resultado é sair da aplicação sabendo exatamente o que consultou ou confirmou. É assim que a Revolut deixa de parecer um conjunto de opções e passa a ser uma ferramenta que responde a necessidades reais. Para mim, esse começo gradual é a forma mais sensata de descobrir se a amplitude da aplicação joga a seu favor.
Um exemplo para decidir se encaixa na sua rotina
Imagine uma manhã em que precisa de confirmar uma compra recente antes de definir quanto quer reservar para uma despesa futura. Em vez de saltar diretamente para a área de poupança, começaria pelos movimentos, identificaria a compra e só então pensaria no valor disponível para esse objetivo. Esta sequência torna a decisão mais concreta e ajuda a evitar que uma intenção de poupar ignore pagamentos que já aconteceram.
É também uma boa maneira de avaliar a aplicação sem assumir um compromisso maior do que deseja. Se consultar a atividade e preparar um pagamento forem tarefas claras, já encontrou uma utilidade prática. Se, pelo contrário, a organização das áreas lhe exigir demasiado esforço, pode continuar a usar o serviço bancário habitual para a tarefa principal e deixar a Revolut de lado.
O que muda face a serviços mais simples
Comparada com a aplicação de um banco usada apenas para operações correntes, a Revolut oferece uma experiência mais ampla, aproximando pagamentos, poupança e investimento. Essa concentração pode reduzir a necessidade de alternar entre serviços, mas não garante que seja mais simples para todos. Uma ferramenta focada numa única finalidade tende a ser mais direta; a vantagem aqui é poder passar de uma tarefa a outra no mesmo ambiente, desde que consiga distinguir bem cada contexto.
Para quem está a começar, isso significa que não precisa de escolher logo entre usar tudo ou nada. Pode tratá-la como complemento, testar uma rotina específica e decidir depois se a conveniência compensa a aprendizagem. Essa flexibilidade é uma força real, embora exija disciplina para não confundir facilidade de acesso com uma razão para experimentar todas as opções.
Uma escolha gradual, não uma mudança obrigatória
O serviço pode interessar a quem gosta de ter uma visão financeira mais concentrada e não se importa de aprender uma interface com várias áreas. É menos indicado para quem prefere separar claramente cada tipo de operação ou quer uma aplicação que faça uma única coisa sem opções adicionais. Nesse caso, manter a ferramenta habitual pode ser a decisão mais tranquila, e não uma oportunidade perdida.
Eu começaria por uma tarefa quotidiana, confirmaria o resultado e só depois avaliaria se vale a pena acrescentar outra. A aplicação não precisa de substituir imediatamente o banco que já usa para ser útil: basta que resolva uma necessidade concreta de forma compreensível. Se isso acontecer, terá uma base real para decidir se quer aprofundar o uso.
O melhor primeiro resultado é sair da aplicação sabendo exatamente o que consultou ou confirmou. É assim que a Revolut deixa de parecer um conjunto de opções e passa a ser uma ferramenta que responde a necessidades reais. Para mim, esse começo gradual é a forma mais sensata de descobrir se a amplitude da aplicação joga a seu favor.
Prós
- Cartões virtuais ajudam a fazer compras online com mais segurança.
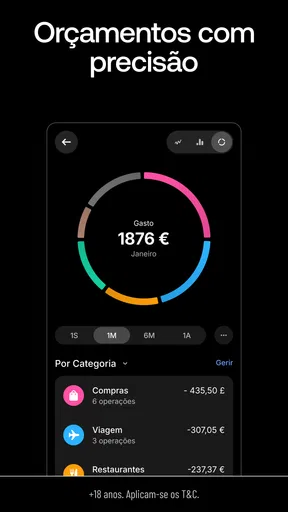
- Permite acompanhar despesas e organizar o orçamento por categorias.
- É possível bloquear e desbloquear o cartão diretamente na app.
- Oferece opções para enviar dinheiro a outros utilizadores Revolut.
- A autenticação biométrica pode tornar o acesso mais rápido e prático.
Contras
- Algumas funcionalidades e condições variam conforme o plano escolhido.
- O apoio ao cliente pode ser menos imediato do que o atendimento telefónico.
- Certas operações podem estar sujeitas a limites ou verificações adicionais.
- A disponibilidade de produtos e serviços depende do país de residência.
- A app reúne muitas opções
- o que pode dificultar a navegação inicial.
Perguntas frequentes sobre Revolut — Mais do que um banco
O que é o Revolut e para que serve?
O Revolut é uma aplicação financeira que reúne serviços como pagamentos, transferências e gestão de despesas num só lugar. A disponibilidade de funcionalidades depende do país e do tipo de conta. Antes de descarregar, convém consultar as condições aplicáveis à sua região e perceber se os serviços oferecidos correspondem às suas necessidades — por exemplo, se procura uma conta para o dia a dia, pagamentos em viagem ou ferramentas para acompanhar o orçamento.
É preciso pagar para abrir ou utilizar uma conta Revolut?
A aplicação disponibiliza diferentes planos, e a existência de um plano sem mensalidade não significa que todas as operações sejam gratuitas. Podem aplicar-se limites, comissões ou condições específicas a serviços como levantamentos, câmbio, transferências e funcionalidades adicionais. Estes valores podem variar consoante o país, o plano e o tipo de operação. Consulte a tabela de preços atualizada e os termos antes de abrir a conta ou efetuar uma transação.
Como posso abrir uma conta e o que preciso para verificar a minha identidade?
Em geral, o registo é feito na própria aplicação, com um número de telemóvel e dados pessoais. Para confirmar a identidade, poderá ser necessário apresentar um documento válido e fazer uma verificação através da câmara do dispositivo. Os requisitos podem variar conforme o país e a situação do utilizador; por isso, tenha os documentos à mão e certifique-se de que descarrega a aplicação oficial. A aprovação e o acesso a determinados serviços podem depender da verificação.
O Revolut é seguro para guardar dinheiro e fazer pagamentos?
O Revolut inclui medidas de segurança na aplicação, como autenticação e controlos para gerir cartões e operações, mas nenhuma conta digital elimina todos os riscos. A proteção aplicável aos fundos e os mecanismos de resolução de problemas dependem da entidade do grupo Revolut que presta o serviço no seu país. Leia a informação oficial sobre proteção de depósitos, privacidade e segurança, use uma palavra-passe forte e contacte o apoio pelos canais oficiais se detetar uma operação suspeita.
Posso usar o Revolut em viagens e fazer pagamentos noutras moedas?
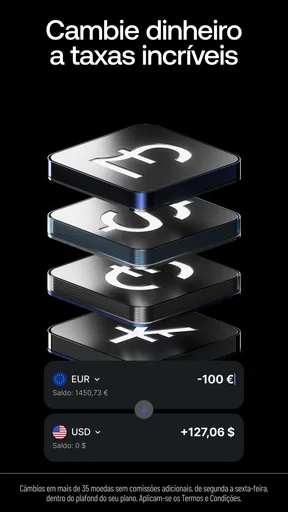
A aplicação pode ser útil em viagens para acompanhar saldos, efetuar pagamentos e realizar operações em diferentes moedas, conforme os serviços disponíveis no seu país. Contudo, o câmbio pode estar sujeito a limites, horários, taxas ou comissões que variam consoante o plano e as condições em vigor. Antes de viajar, confirme os custos, a aceitação do cartão no destino, os limites de levantamentos e as opções para bloquear o cartão caso o perca.


